
Caputo defiende la postura del Gobierno frente a la crisis de morosidad
El ministro de Economía aclaró que la situación de deudores es un asunto entre privados, pero reconoció el acompañamiento estatal. Destacó la respuesta positiva de los bancos en refinanciaciones y advirtió sobre las tasas insostenibles de las Fintech.
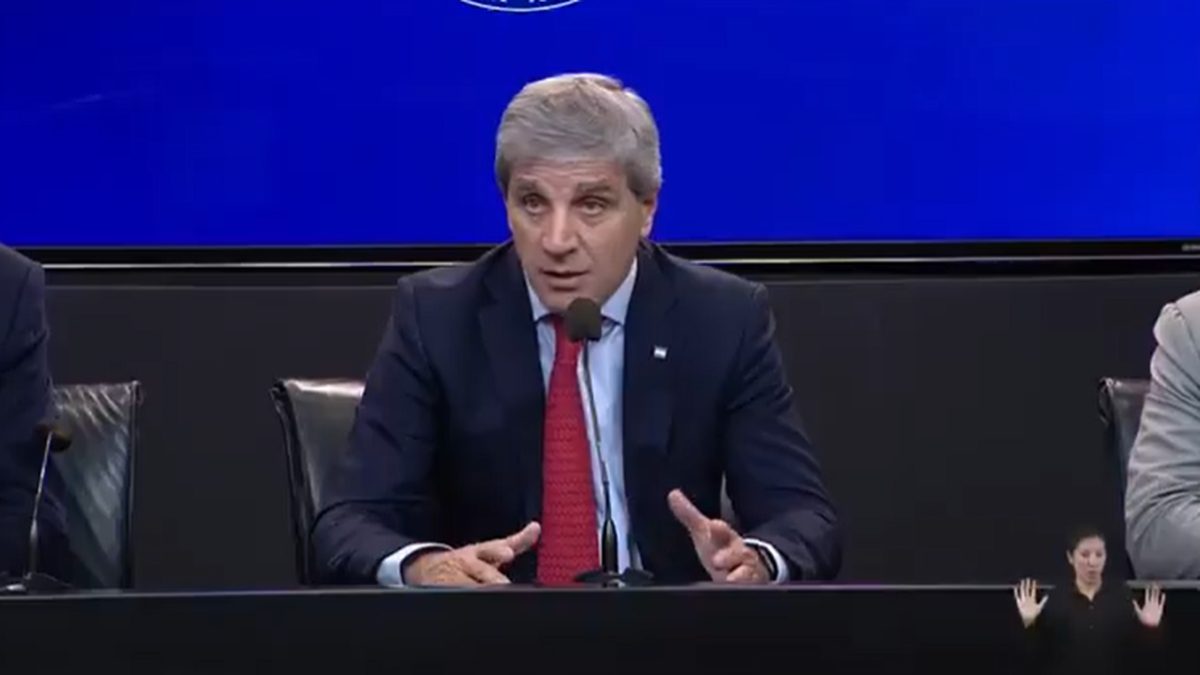
Luis Caputo marcó una posición clara sobre cómo el Gobierno interpreta la creciente morosidad que afecta a millones de argentinos: es un problema que debe resolverse en el ámbito privado, sin que esto signifique falta de empatía por parte de las autoridades. Durante una conferencia de prensa en el Palacio de Hacienda, el titular de Economía fue enfático al señalar que "no hay que confundir la empatía con las políticas públicas", dejando en claro la línea divisoria que el Ejecutivo establece entre la comprensión de la situación y la intervención con fondos públicos. Acompañado por el viceministro José Luis Daza y el secretario de Finanzas Federico Furiase, Caputo reafirmó el rol que asume el Estado en esta coyuntura.
Lejos de negar que vieron venir el problema, los funcionarios reconocieron que monitorearon de cerca la evolución de la mora en las familias desde hace tiempo. Caputo explicó que el equipo económico se había anticipado a esta situación, observando cómo tasas de financiamiento entre el 5% y el 8% mensual colisionaban con incrementos salariales de apenas 2% a 2,5%. Ese análisis previo llevó a que el Gobierno iniciara conversaciones permanentes con las entidades bancarias para buscar soluciones desde el sector privado. Según estimaciones del momento, alrededor de 5 millones de personas padecía algún tipo de atraso en sus obligaciones de pago, un número que refleja la magnitud de la crisis crediticia que atravesaba la población.
La respuesta del sistema bancario fue, según la interpretación oficial, positiva y razonable. Caputo destacó que los bancos accedieron a flexibilizar sus políticas de cobranza y ofrecieron refinanciaciones a plazos más extendidos. En una reunión reciente con las entidades, los directivos informaron que estaban restructurando las deudas morosas a 3 años de plazo, con tasas ubicadas entre el 20% y el 25%, logrando que la mayoría de los clientes retomara el pago de sus obligaciones. El ministro subrayó que esta actitud de las instituciones financieras reflejaba una consideración genuina hacia los deudores, demostrando que el sector privado podía ser parte de la solución sin necesidad de subsidios estatales.
Sin embargo, Caputo aprovechó para aclarar que la mejora en los indicadores de morosidad no sería inmediata. El tránsito desde la categoría de deudor moroso hacia la de cliente en regla requiere de tiempo, potencialmente más de tres meses, debido a los procesos administrativos y de verificación que deben completarse. Esta aclaración parece dirigida a templar expectativas sobre cuándo se vería reflejada la recuperación en las estadísticas oficiales. El funcionario insistió nuevamente en la necesidad de distinguir entre mostrar sensibilidad ante la dificultad y adoptar medidas de gasto público, argumentando que el Gobierno cumplía con ambos aspectos.
Cuando se abordó el tema de las empresas Fintech y sus tasas de interés, que en algunos casos superan el 500%, Caputo fue más crítico. Reconoció que legalmente no existe impedimento para que estas compañías cobre tasas tan elevadas, pero cuestionó la viabilidad de un modelo de negocios basado en esos números. El ministro insinuó que empresas operando con esas condiciones podrían enfrentar problemas de sostenibilidad a mediano plazo, sugiriendo que el mercado mismo podría encargarse de corregir esta situación. Esta postura refleja la filosofía libertaria del Gobierno, que confía en que las fuerzas del mercado regulen comportamientos abusivos sin intervención estatal directa.
Mirando hacia adelante, Caputo también mencionó trabajos en curso con otros ministerios para ampliar opciones de crédito. Específicamente, comentó sobre iniciativas para incrementar la disponibilidad de créditos hipotecarios en dólares y explorar nuevas fuentes de financiamiento. Estas medidas forman parte de una estrategia más amplia para mejorar el acceso al crédito y dinamizar el mercado inmobiliario, buscando alternativas que permitan a los argentinos acceder a vivienda sin depender exclusivamente de los instrumentos tradicionales. Con esta perspectiva, el Gobierno traza su camino entre la vigilancia cercana de la problemática crediticia y la confianza en que la iniciativa privada resuelva los conflictos entre acreedores y deudores.


